Для организаций, где руководитель — единственный учредитель и при этом не оформлен по трудовому договору, в «1С:Бухгалтерии» появился автоматический механизм расчета страховых взносов. Раньше эту операцию приходилось контролировать вручную, теперь программа сама напоминает о начислении и формирует проводки.
Как это работает в программе
Чтобы механизм заработал, достаточно один раз выполнить настройку.
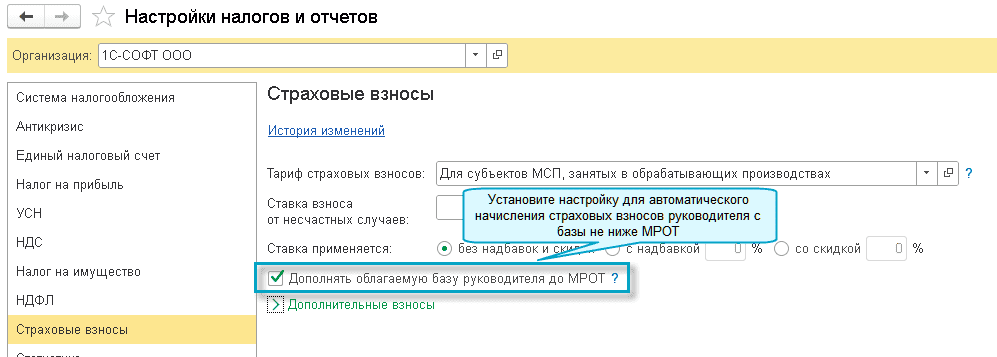
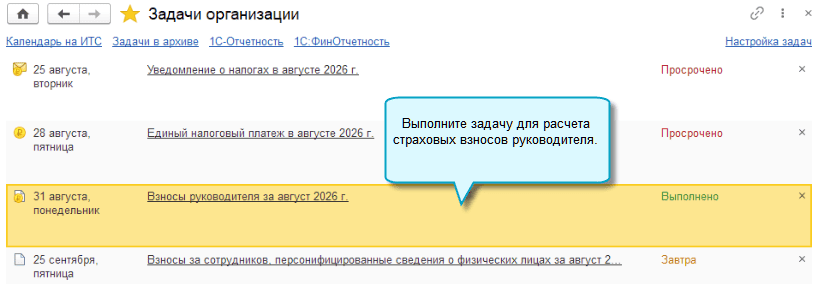
После этого в конце каждого месяца в списке задач организации будет возникать задача «Взносы руководителя».
Путь к списку: «Главное — Задачи — Задачи организации».
Параллельно в обработке «Закрытие месяца» появилась регламентная операция с тем же названием — «Начисление взносов руководителя». Сформированные суммы попадают в уведомления и учитываются при оплате ЕНП.
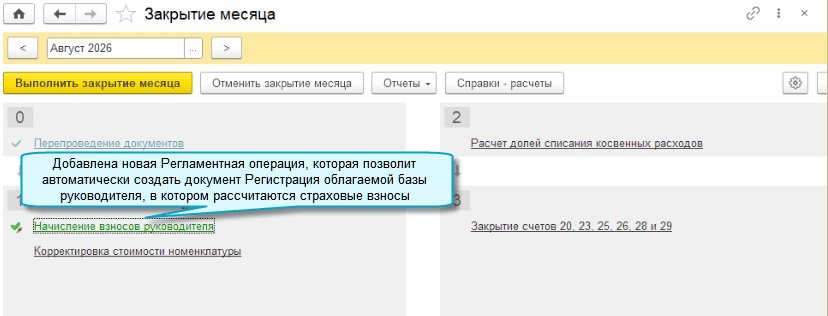
Где найти операцию:
-
Простой интерфейс: «Бухгалтерия — Закрытие периода — Закрытие месяца — Начисление взносов руководителя».
-
Полный интерфейс: «Операции — Закрытие периода — Закрытие месяца — Начисление взносов руководителя».
В чем подвох ситуации с директором-учредителем
Случай, когда единственный участник общества руководит им без трудового договора, давно остается спорным. Статья 273 ТК РФ выводит такого руководителя из-под действия главы о регулировании труда руководителя, если договор не заключен. Но налоговые органы смотрят на ситуацию иначе.
ФНС настаивает: выплаты руководителю-единственному учредителю облагаются страховыми взносами независимо от того, подписан трудовой договор или нет. Аргумент ведомства — трудовые отношения могут возникнуть и по факту допуска к работе, а не только из письменного соглашения.
При этом однозначной позиция не является: в практике встречаются случаи, когда взносы не начислялись, поскольку выплат в пользу директора фактически не производилось. Итог зависит от обстоятельств конкретной организации.
Чем это грозит
Автоматизированный контроль ФНС сопоставляет сведения ЕГРЮЛ о лице, имеющем право действовать без доверенности, с отчетностью по страховым взносам. Если директор в реестре есть, а начислений в отчетности нет — расхождение фиксируется, и по итогам камеральной проверки возможны доначисления.
А если трудовой договор есть
Тогда все идет по стандартной схеме: зарплата и премии директора облагаются взносами в общем порядке, а в «1С:Бухгалтерии» начисления проводятся через «Начисление зарплаты» и «Закрытие месяца». Специальная задача «Взносы руководителя» не появляется — она нужна как раз для случая, когда договора нет, а обязанность начислять взносы сохраняется.
Два сценария в двух словах:
Без трудового договора
-
База для взносов — выплаты руководителю.
-
В 1С — задача «Взносы руководителя» и регламентная операция в «Закрытии месяца».
-
Основной риск — доначисления по камеральной проверке при отсутствии начислений.
С трудовым договором
-
База для взносов — зарплата и иные выплаты по договору.
-
В 1С — обычное «Начисление зарплаты».
-
Риск — стандартный контроль отчетности.
Что стоит сделать
-
Пересмотреть кадровое оформление и расчеты с руководителем-учредителем.
-
Выбрать один из двух путей: заключить трудовой договор с понятной трудовой функцией и размером вознаграждения либо документально зафиксировать отсутствие фактических трудовых отношений (к примеру, если управление передано управляющей компании или другому лицу).
-
Тем, кто работает в «1С:Бухгалтерии», — убедиться, что настройка автоматического начисления взносов выполнена, и отследить появление задачи в конце месяца.
Если взносы решено не начислять, свою позицию придется обосновывать документами — и держать в уме вероятность судебного спора.
