До сдачи декларации по НДС за 3 квартал 2026 года остаётся меньше недели: срок — 26 октября (25-е выпадает на воскресенье). Если сверку вы ещё не завершили, эти три отчёта в 1С помогут найти ошибки до того, как их обнаружит налоговая.
Год получился переходным: ставка 22%, обновлённая форма декларации и сниженный порог на УСН уже отработаны в двух кварталах, но именно в отчётности за 3 квартал накапливаются ошибки, которые не проявились раньше — в цепочках авансов, в реквизитах счетов-фактур и в ручных корректировках. Ниже — на что смотреть, чтобы не ловить эти ошибки в требованиях налоговой.
1. Экспресс-проверка ведения учёта: стартовая точка
В настройках проверки установите галочки:
-
Ведение книги продаж по НДС
-
Ведение книги покупок по НДС
Отчёт проверяет полноту ввода счетов-фактур, корректность отражения вычетов и последовательность учётных операций по НДС. Это быстрый способ увидеть, где учёт «рассыпался», прежде чем переходить к точечной сверке счетов.
Где искать: Раздел «Отчеты» → «Анализ учета» → «Экспресс-проверка»
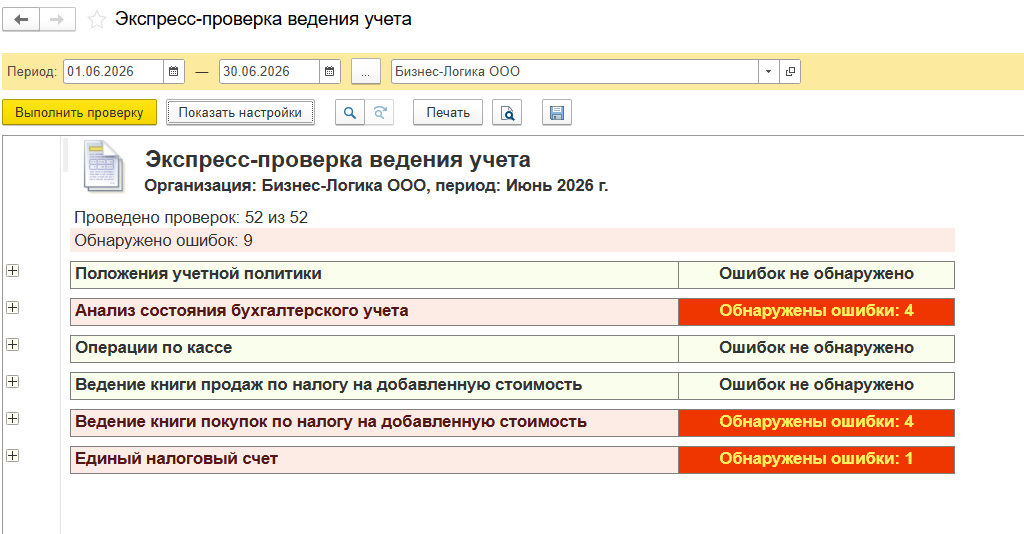
Важно для 3 квартала: убедитесь, что 1С обновлена до релиза 3.0.194.18 — в нём добавлено автозаполнение формы декларации, действующей с отчётности за 1 квартал 2026 года. Отдельно обратите внимание на заполнение раздела 3 (строки для ставок 22%, 22/122, 18,03%) и разделов 8–9 (номер и дата авансовых и отгрузочных счетов-фактур): это новые реквизиты формы, и именно по ним чаще всего возникают расхождения.
Если хотите проверить не только внутреннюю логику учёта, но и расхождения с контрагентами, обратите внимание на сервис «1С:Сверка 2.0». Он в фоновом режиме сопоставляет ваши счета-фактуры и первичные документы с данными контрагентов и показывает расхождения по датам, номерам, суммам и НДС. Результаты выводятся прямо в книге покупок, книге продаж и в декларации по НДС — с цветовыми индикаторами по статусам: «с расхождениями», «не отражены у продавцов/покупателей», «не сверились», «без расхождений». Для подключения не нужны ЭДО или электронная подпись — достаточно доступа к интернету.
Где искать результаты сверки: в книге покупок или книге продаж — панель «Результаты сверки»; отдельный отчёт — раздел «Отчёты» → «Анализ учёта» → «Сверка документов с контрагентами»
2. Анализ счёта 68.02: построчная сверка с декларацией
Счёт 68.02 аккумулирует расчёты с бюджетом по НДС: кредитовые обороты — исчисленный налог, дебетовые — вычеты.
Логика проста: сверяете суммы из анализа счёта с показателями декларации. Но помните ключевой нюанс: декларация заполняется не по проводкам, а по регистрам накопления (книга продаж, книга покупок, журнал учёта счетов-фактур). Ручные проводки и корректировки «вручную» в декларацию не попадут. Если данные 68.02 расходятся с декларацией — ищите причину в регистрах, а не в проводках.
Где искать: Раздел «Отчёты» → «Стандартные отчёты» → «Анализ счёта». В настройках укажите счёт 68.02 и период декларации
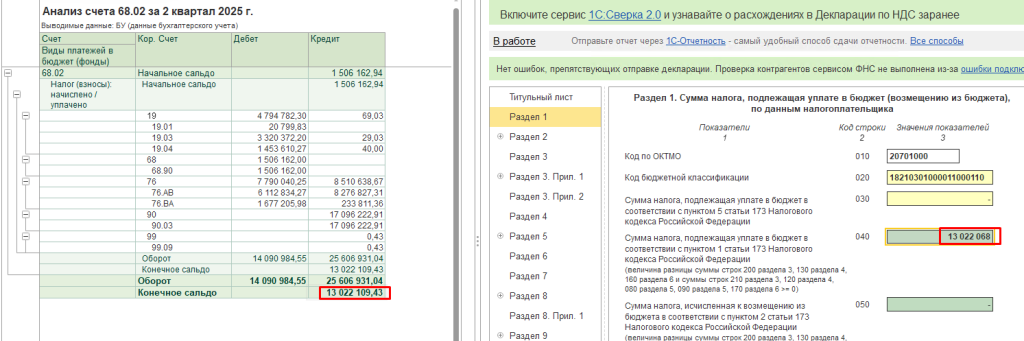
Что изменилось в контрольных соотношениях: письмом ФНС от 20.02.2026 № СД-36-3/1314@ в новой редакции изложены соотношения № 1.4, 1.7, 1.11, 1.26, 1.67 и 1.68. Они направлены на выявление занижения НДС к уплате, необоснованных вычетов и ошибок при учёте авансов и отгрузок . Если ваша 1С обновлена, часть этих проверок выполняется автоматически при заполнении декларации. Но ручная сверка через анализ 68.02 всё равно нужна: она позволяет найти причину расхождения, а не просто констатировать факт ошибки.
3. ОСВ по счёту 19: контроль входного НДС
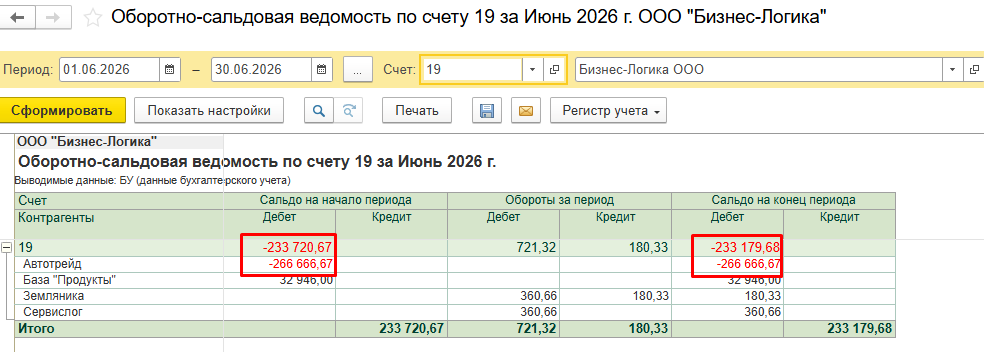
Оборотно-сальдовая ведомость по счёту 19 показывает состояние входного НДС, ещё не принятого к вычету.
Ключевое правило неизменно: на счёте 19 не должно быть отрицательного сальдо. Оно почти всегда означает одно из двух:
-
Нарушена последовательность проведения. После закрытия месяца или регламентных операций по НДС вносились корректировки в документы прошлых периодов.
-
Есть ручные проводки. Ручные операции по счетам 19, 68.02 или 76.Н «ломают» автоматический расчёт вычетов.
Если отрицательное сальдо обнаружено, проверьте хронологию: не проводились ли документы «задним числом» и не вводились ли ручные операции.
Где искать: Раздел «Отчёты» → «Стандартные отчёты» → «Оборотно-сальдовая ведомость по счёту». В настройках укажите счёт 19 и при необходимости добавьте группировку по субконто.
Дополнение: сверка 76.АВ и 62.02 — контроль авансовых счетов-фактур
Этот шаг закрывает то, что экспресс-проверка показывает лишь сигналом «есть проблема», но не локализует. Сверяете счёт 76.АВ (НДС по авансам полученным) и счёт 62.02 (расчёты по авансам полученным) в разрезе контрагентов и договоров.
Логика: сумма авансов от покупателей (62.02) должна коррелировать с суммами НДС, начисленными с этих авансов (76.АВ). Если аванс получен, а счёт-фактура на аванс не выставлен — НДС с аванса не начислен, это прямое занижение налога. Если счёт-фактура выставлена, а отгрузки не было — вычет «зависает».
Где искать: Раздел «Отчёты» → «Стандартные отчёты» → «Оборотно-сальдовая ведомость по счёту». Сформируйте отдельно по счёту 62.02 и по счёту 76.АВ, с группировкой по контрагентам и договорам. Для детализации можно настроить отчёт с субконто «Контрагенты» и «Договоры».
Почему это особенно актуально сейчас: с 2026 года в разделах 8 и 9 декларации появились отдельные строки для номера и даты авансовых и отгрузочных счетов-фактур . Если в учёте эти реквизиты не заполнены или заполнены неверно, налоговая увидит разрыв в цепочке «аванс → отгрузка → вычет» автоматически. Сверка 76.АВ и 62.02 помогает найти такие разрывы до отправки — в отличие от экспресс-проверки, здесь вы видите конкретного контрагента и конкретный документ.
Чек-лист перед отправкой декларации за 3 квартал 2026 года
-
Проверьте релиз 1С. Автозаполнение формы декларации, действующей с отчётности за 1 квартал 2026 года, поддерживается начиная с версии 3.0.194.18 . Если релиз старше — обновите.
-
Выполните закрытие месяца и регламентные операции по НДС. Убедитесь, что последовательность проведения не нарушена.
-
Запустите экспресс-проверку с галочками по книге продаж и книге покупок.
-
Сверьте анализ 68.02 с декларацией построчно, помня, что декларация строится по регистрам, а не по проводкам.
-
Проверьте ОСВ по 19 на отсутствие отрицательного сальдо.
-
Сверьте 76.АВ и 62.02 по контрагентам: все ли авансовые счета-фактуры выставлены и корректно ли отражены вычеты с авансов.
-
Если подключена «1С:Сверка 2.0» — откройте декларацию по НДС и проверьте панель результатов сверки: нет ли счетов-фактур со статусом «с расхождениями» или «не отражены у контрагентов». Это позволяет поймать разрывы, которые не видны при внутренней проверке учёта.
Срок сдачи декларации за 3 квартал — 26 октября 2026 года. Если находите расхождения, у вас ещё есть время исправить их в учёте, а не в пояснениях по требованию налоговой.
